
हर महीने बिल पर एक छोटी रकम दिखती है — न्यूनतम जमा। इसे चुकाने से बैंक आपको औपचारिक रूप से समय पर मानता है। लगता है बाकी अगले महीने पटा लेंगे। असल में बड़ी रकम कार्ड खाते पर बनी रहती है और उस पर बैंक मासिक ब्याज लगा सकता है। थोड़ा सा दिखता भुगतान लंबे समय में बहुत रुपया बना सकता है।
नीचे भारतीय रिज़र्व बैंक के नए नियमों और HDFC तथा एसबीआई कार्ड की अपनी शर्त पुस्तिकाओं MITC से निकाली संख्याएँ हैं। लिंक अंत में। अंग्रेज़ी पुस्तिका हो तो भी संख्या समझ आ जाएगी। घरेलू भाषा में सलाह नहीं है; फैसला हमेशा आपके बिल और बैंक की ताज़ा पुस्तिका से करें।
कुल देय का मतलब है पूरा बिल जो उस महीने देना है। न्यूनतम देय उसका एक हिस्सा है जिसे चुकाने पर खाता देर से चिह्नित होने से बच सकता है, पर मुख्य उधार टिक सकता है। इन दो में अंतर समझना ज़रूरी है।
Cards in this comparison (3)
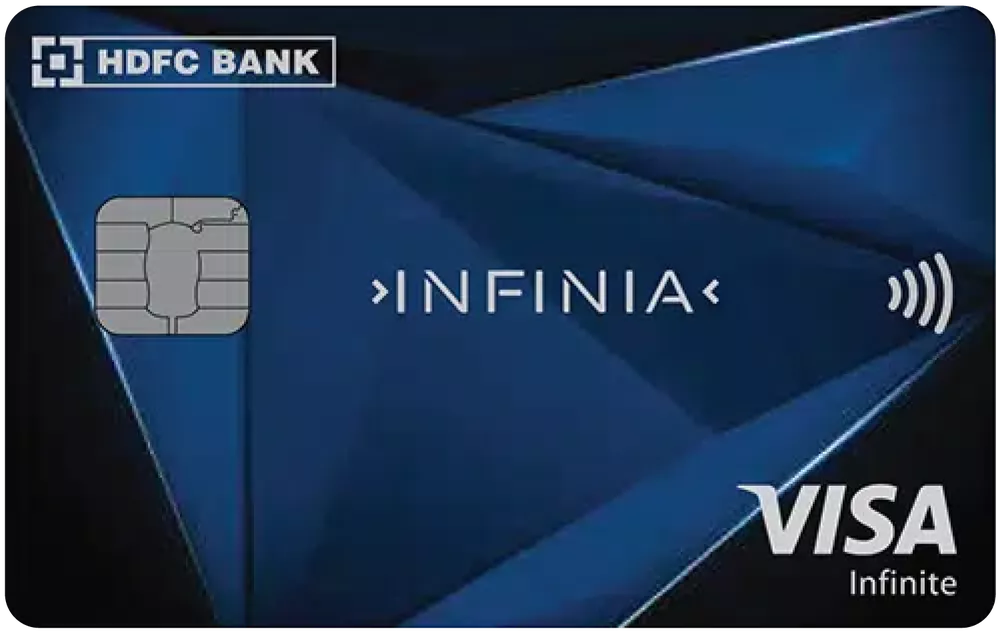
Infinia Metal Credit Card
Travel and lifestyle benefits
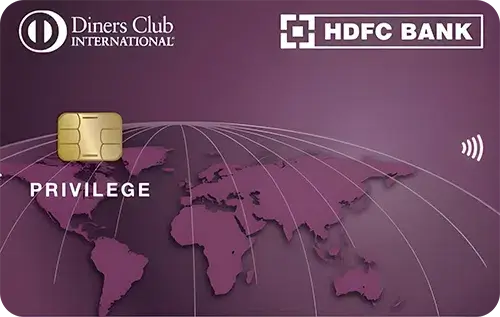
HDFC Bank Diners Club Privilege Credit Card
Best value Diners card — dining, movies, SmartBuy 10x, lounges at ₹1,000 fee

CASHBACK SBI Card
Online cashback
रिज़र्व बैंक ने बिल पर क्या लिखवाया है
मार्च 2024 में RBI ने बिलिंग से जुड़े नियम अपडेट किए। हर कार्डधारक के बिल पर ऐसी चेतावनी आनी चाहिए जिसमें समझाया हो कि यदि हर महीने केवल न्यूनतम भुगतान करते रहें तो बकाया चुकाना महीनों या वर्षों तक फैल सकता है और उस पर ब्याज चलता रहता है। आधिकारिक दस्तावेज़: RBI परिपत्र, मार्च 2024।
अगर पिछले महीने का कोई भी हिस्सा बच गया हो तो अक्सर नई खरीदों पर उन दिनों की सुविधा नहीं मिलती जिनमें ब्याज शुरू से नहीं लगता। बैंक इसे अपनी शर्त पुस्तिका MITC में समझाता है। शब्द हर बैंक में अलग हो सकते हैं, भाव एक जैसा होता है।
RBI यह भी कहता है कि बकाया पर ब्याज सिर्फ उस धन पर जो असल में शेष हो। आपका भुगतान, रिफंड या रद्द हुई रकम घटाने के बाद जो संख्या बचे उस पर ही ब्याज।
न्यूनतम देय हर बैंक पर एक समान नहीं
HDFC की शर्त पुस्तिका का PDF यहाँ है: HDFC क्रेडिट कार्ड MITC PDF। इसमें उदाहरण है कि न्यूनतम देय पूरे कुल बिल का लगभग पाँच फीसद मानकर गिनी जाती है। नमूनें में 1503 रुपये पचास पैसे को ऊपर की ओर 1510 मान लिया गया।
एसबीआई कार्ड की अंग्रेज़ी पुस्तिका दूसरी विधि लगाती है: पहले शुल्क कर आदि पूरे घटाए जाते हैं फिर शेष का दो फीसद जोड़ा जाता है। एक उदाहरण में न्यूनतम सात सौ दस रुपया बनता है, जिसमें नब्बे का कर और पाँच सौ की फीस और छह हज़ार पर दो फीसद जैसा जोड़ दिखाया गया है। पुस्तिका लिंक: SBI Card MITC।
इसीलिए टीवी या दोस्तों से सुना पाँच फीसद वाला नियम केवल कुछ बैंक पर लागू हो सकता है। अपने बिल पर छपी या मैसेज में आई पंक्ति ही विश्वसनीय है।
ब्याज की दर कितनी हो सकती है
HDFC की तालिका में ज़्यादातर साधारण कार्डों का दिखाया गया ब्याज लगभग तीन दशमलव छह फीसद प्रति महीना यानी साल में तैंतालीस दशमलव दो फीसद तक जाता है। उसी फ़ाइल में कुछ प्रीमियम लाइनें एक दशमलव नौ नौ फीसद प्रति महीना यानी तेईस दशमलव आठ आठ फीसद प्रति वर्ष तक घोषित करती हैं। पूरा आँकड़ा पुस्तिका के टेबल से ज़रूर मिलाकर देखें।
एसबीआई पुस्तिका में लिखा है बिना पूरा बिल चुकाए अधिकतम तीन दशमलव सात पाँच फीसद प्रति महीना यानी पैंतालीस फीसद प्रति वर्ष तक। कुछ जगह कम से कम पच्चीस रुपया जैसी पंक्ति भी है। जीएसटी अलग। दरें बदल सकती हैं इसलिए हमेशा अपनी ताज़ा SMS या PDF देखें।
ये सब बैंक की अपनी तालिका के नमूने हैं। आपके कार्ड की पंक्ति अलग हो सकती है।
उदाहरण से समझें क्यों न्यूनतम काफी नहीं
HDFC ने अपनी शर्त पुस्तिका में लंबा उदाहरण दिया है जहाँ कई तारीखों पर अलग अलग राशि पर ब्याज जुड़ता है। उस एक नमूने में केवल ब्याज के हिस्से छह सौ अट्ठाईस रुपया सैंतालीस पैसे और उस पर जीएसटी दो सौ सत्तावन रुपया बारह पैसे दिखाए गए। यह बताने के लिए है कि ब्याज जल्दी बढ़ सकता है। अगले महीने आपके बिल पर वही रकम हो ऐसा ज़रूरी नहीं।
एसबीआई अपनी पुस्तिका में दस हज़ार रुपये के एक उदाहरण के साथ लिखता है कि अगर हर बार केवल न्यूनतम चुकाएँ और कहीं न्यूनतम दो सौ रुपया प्रति माह का नियम भी लगे तो पूरा उतारने में लगभग बावन महीने लग सकते हैं। यह पुस्तिका का अंकगणित है वास्तविक जीवन में नए खर्च और ईएमआई से समय बदल सकता है।
सीधा सबक: न्यूनतम चुकाने से ज़्यादातर पैसा पहले ब्याज में चला जाता है जब तक मुख्य राशि धीरे धीरे घटती है।
कुल देय और न्यूनतम देय में फर्क
कुल देय वह पूरी रकम है जो उस बिल में चुकानी होती है। न्यूनतम देय उसका एक हिस्सा है। पूरा न चुकाने पर कार्ड की घोषित दर से ब्याज जुड़ता है और सालाना फीसद दो अंकों में पहुँच सकता है।
कई लोग सोचते हैं न्यूनतम चुकाने से खाता खराब नहीं होता। देरी का जोखिम कुछ हद तक घटता है पर लंबे समय तक भारी उधार क्रेडिट व्यवहार पर असर डाल सकता है। पैसे की दृष्टि से स्पष्ट है कि महीना दर महीना जुड़ता ब्याज रिवॉर्ड अंकों से हमेशा ज़्यादा होता है।
पैसा कम हो तो क्या करें
- जितना हो सके पूरा बिल चुकाएँ। अगर पूरा नहीं तो न्यूनतम से थोड़ा ऊपर हर बार दें।
- अगर कई कार्ड हैं तो जिस पर ब्याज की दर सबसे ऊँची दिखे वहाँ पहले ज़्यादा रकम भेजें।
- जब तक पुराना बकाया बड़ा है उस कार्ड पर नई खरीद कम से कम अस्थायी रूप से टालें जहाँ तक हो सके।
- बैंक पहले शुल्क और ब्याज काटकर मुख्य राशि घटाता है। यह उसकी शर्त पुस्तिका में क्रम के रूप में मिलता है पढ़ लें ताकि पता हो अतिरिक्त भुगतान असर दिखाने में देर क्यों लगती है।
- नया कार्ड चुनने से पहले इस साइट पर कार्ड की तुलना देख कर शुल्क समझ सकते हैं। किस्त या ऋण बदलने की बात केवल आपके बैंक से असली दर और शर्त के साथ करें।
आधिकारिक स्रोत कहाँ हैं
- रिज़र्व बैंक कार्ड उपभोक्ताओं के सामान्य प्रश्न: RBI, सामान्य प्रश्न।
- मार्च 2024 परिपत्र: रिज़र्व बैंक परिपत्र।
- HDFC क्रेडिट कार्ड शर्त पुस्तिका PDF: HDFC MITC पाँच फीसद न्यूनतम उदाहरण छह सौ अट्ठाईस रुपए वाला नमूना।
- एसबीआई कार्ड की अंग्रेज़ी शर्तें PDF: SBI MITC दो फीसद शेष का नमूना दस हज़ार और बावन महीने वाली पंक्ति तीन दशमलव सात पाँच प्रतिशत वाली घोषणा।
अस्वीकरण
यह आम शिक्षा है। व्यक्तिगत वित्त या कानून की सलाह नहीं। संख्याएँ RBI या बैंक की उपलब्ध फ़ाइलों से हैं। कोई भी अंतर हो तो बैंक का नया बिल प्रमाण माने।
Compare these cards side by side
FAQ
- क्या हर कार्ड का न्यूनतम देय पाँच फीसद होता है?
ज़रूरी नहीं। HDFC की पुस्तिका में एक तरीके से पाँच फीसद जैसा उदाहरण है। एसबीआई दूसरा सूत्र लगाता है। आपके बिल पर छपी पंक्ति देख कर ही टहल करें।
- क्या मेरा बिल भी छह सौ अट्ठाईस रुपया ब्याज दिखाएगा?
ज़रूरी नहीं। वह HDFC की पुस्तिका में एक अभ्यास नमूना है। असली संख्या आपके स्वाइप की तारीख, EMI, और आपके कार्ड पर लागू ब्याज से तय होती है।
- क्या इनाम वाले पॉइंट ब्याज पूरे कवर कर देते हैं?
अमूमन नहीं। बिना उतार बकाये पर महीना दर महीना जुड़ने वाला ब्याज रुपयों में बड़ा होता है। फिर अंक पाना मुश्किल पड़ जाता है।
- समय पर थोड़ा ज़्यादा चुकाना या नहीं चुकाना किसे ज़्यादा नुकसान?
समय पर पूरा चुकाना सबसे सस्ता। केवल न्यूनतम से बचे रहने पर ब्याज लंबा चलता है। बिल्कुल न चुकाना देरी शुल्क और रिपोर्टिंग का जोखिम बढ़ाता है।
दोनों से बचना है तो पूरा या जितना ज़्यादा हो सके उतना निकट पूरा लक्ष्य रखें।
- बैंक ने मेरी शिकायत नहीं सुनी तो आगे क्या करूँ?
पहले बैंक की शिकायत प्रणाली और नोडल अधिकारी।
फिर भी हल न हो तो रिज़र्व बैंक की समेकित लोकपाल योजना के बारे में वेबसाइट rbi.org.in देखें। पत्रों और बिल की कॉपी रखें।
Cards in this comparison (3)
Infinia Metal Credit Card
Travel and lifestyle benefits
HDFC Bank Diners Club Privilege Credit Card
Best value Diners card — dining, movies, SmartBuy 10x, lounges at ₹1,000 fee
CASHBACK SBI Card
Online cashback
Vineet Verma
Lead AnalystLead Financial Researcher & Credit Card Analyst at CardCheck
Vineet specializes in Indian retail banking terms, reward point economics, and MITC verification. Every insight is audited against official bank filings.