
बिलबोर्ड पर “नो इनकम” का मतलब अक्सर होता है कि आपको सैलरी स्लिप का नाटक नहीं करना पड़ेगा — यह मतलब नहीं कि बैंक बिना किसी वजह के रिवॉल्विंग क्रेडिट बांट देंगे।
भारत में, बिना ट्रेडिशनल पेस्लिप पहला कार्ड आमतौर पर तीन रास्तों से होकर आता है: फिक्स्ड डिपॉजिट पर लियन वाला सिक्योर्ड कार्ड, परिवार का ऐड-ऑन जहाँ जिम्मेदारी प्राइमरी पर होती है, या स्टार्टर अनसिक्योर्ड जहाँ आपको फिर भी चुकाने की कहानी दिखानी पड़ती है (बैंक स्टेटमेंट, ITR, गिग पे — जो भी आज उस इश्यूअर की सूची में है)।
नीचे व्यावहारिक मानचित्र है: क्या चलता है, कहाँ लोग फिसलते हैं, और CardCheck कैटलॉग में कौन से कार्ड किस लेन से मेल खाते हैं — आवेदन से पहले शुल्क और नियम हमेशा इश्यूअर की MITC / शर्तें से क्रॉस-चेक करें।
Cards in this comparison (5)
IDFC FIRST WOW! Credit Card
FD-secured beginners — lifetime free, 0% forex, FIRST Coins (incl. up to 4X on eligible spends)
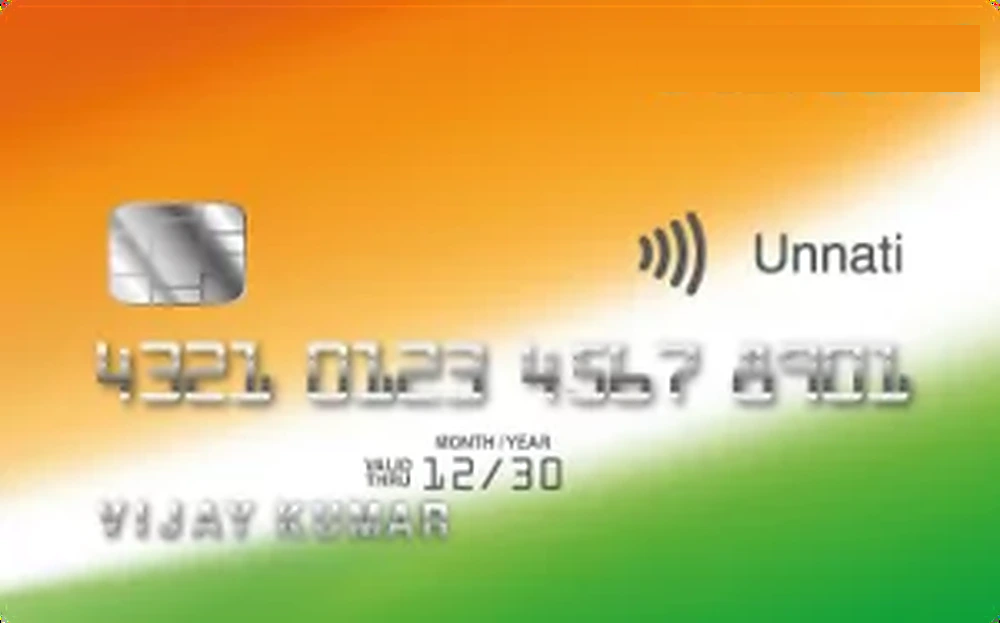

SBI Unnati Credit Card
Building credit — secured card against SBI fixed deposit, 1% cashback
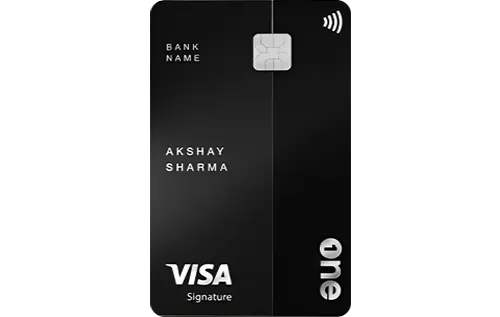

OneCard Metal Credit Card
Lifetime-free metal card offering 5X rewards on top 2 categories and 0% forex markup
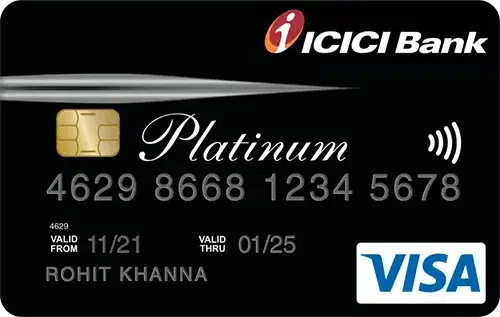
ICICI Bank Platinum Chip Credit Card
First Credit Card
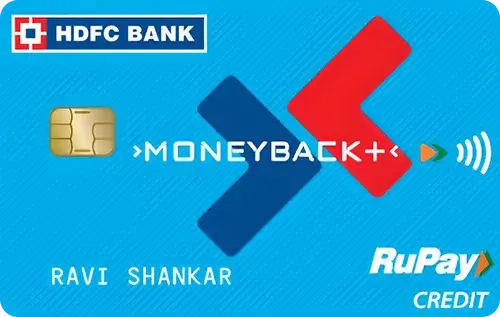

HDFC Bank MoneyBack+ Credit Card
Online Shopping
“बिना इनकम” का बैंक के लिए असली मतलब
इश्यूअर को वापसी से मतलब है, आपके LinkedIn शीर्षक से नहीं।
अगर आप किसी भी तरह चुकाने की क्षमता नहीं दिखा सकते, तब तक क्रेडिट कार्ड गलत प्रोडक्ट है। नीचे वाले रेगुलेटेड ऑन-रैम्प इसलिए हैं ताकि आप सैलरी का नाटक किए बिना इतिहास बना सकें।
तीन रास्ते जो असली आवेदनों में काम करते हैं
| रास्ता | किसके लिए | सच्ची पकड़ |
|---|---|---|
| FD-सिक्योर्ड कार्ड | अगर आप ₹25k+ (न्यूनतम इश्यूअर के अनुसार) लॉक कर सकते हैं और उस पैसे की जल्दी जरूरत नहीं | क्रेडिट लिमिट डिपॉजिट से जुड़ती है; EMI चूकें तो कहानी महंगी हो जाती है |
| ऐड-ऑन (सप्लीमेंट्री) कार्ड | जब माता-पिता या जीवनसाथी का प्राइमरी स्वस्थ हो | खर्च और देयता के नियम प्राइमरी पर — रात के खाने से पहले SMS, लिमिट और “कौन चुकाएगा” तय कर लें |
| स्टार्टर अनसिक्योर्ड | जब थोड़ा दस्तावेज़ी पैसा चल रहा है, बस Form 16 वाली कहानी नहीं | मंजूरी कभी गारंटी नहीं — हर कार्ड पेज पर आय और CIBIL फ्लोर पढ़ें |
FD-सिक्योर्ड कार्ड: सबसे साफ “बिना पेस्लिप” कहानी
अगर आप FD खोल सकते हैं, तो अक्सर सैलरी-स्लिप वाला नाटक छूट जाता है।
MITC में क्या देखें: FD पर लियन, डिपॉजिट का प्रतिशत लिमिट, फॉरेक्स और कैश-एडवांस धाराएँ, और क्या बैंक बाद में अनसिक्योर्ड ग्रेजुएशन का रास्ता छापता है।
IDFC FIRST WOW! Credit Card
यहाँ क्यों: हमारे कैटलॉग में FD-बैक्ड पोजिशनिंग, कैप्चर फी फील्ड में लाइफटाइम फ्री, अंतरराष्ट्रीय खर्च पर हमारे डेटा में 0% फॉरेक्स मार्कअप — यात्रा या क्रॉस-बॉर्डर शॉपिंग के लिए उपयोगी।
SBI Unnati Credit Card
यहाँ क्यों: SBI फिक्स्ड डिपॉजिट के विरुद्ध सिक्योर्ड, स्नैपशॉट में ₹25,000 न्यूनतम जमा, पात्र रिटेल पर हमारी लाइनों में 1% कैशबैक, न्यूनतम उम्र 18 — अगर आप पहले से SBI बैंकिंग करते हैं तो सीधा क्रेडिट-बिल्डिंग लेन।
जब मेटल मार्केटिंग भी FD की नींव पर खड़ी हो
OneCard Metal Credit Card
पोजिशनिंग: हमारे डेटा में FD-बैक्ड मेटल — फी, FD लियन नियम और रिवॉर्ड कैप को ट्रेलर की तरह नहीं, बल्कि बोरिंग वयस्क की तरह तुलना करें।
स्टार्टर अनसिक्योर्ड (पतली फाइल, शून्य कहानी नहीं)
ये “बिना सवाल” वाले कार्ड नहीं। ये एंट्री प्रोडक्ट हैं जहाँ बैंक कभी-कभी पतली फाइल मंजूर करते हैं अगर अन्य संकेत ठीक लगें।
ICICI Bank Platinum Chip Credit Card
स्टार्टर कोण: हमारे कैप्चर फील्ड में ₹0 जॉइनिंग और वार्षिक शुल्क — बुनियादी पॉइंट्स चाहिए हों और वार्षिक नवीकरण की चिंता कम हो।
Kotak 811 Dream Different Credit Card
स्टार्टर कोण: 811-स्टाइल डिजिटल बैंकिंग स्टैक से मेल — फिर भी अंडरराइटिंग और लाइव फॉर्म पर छपे फ्लोर लागू।
HDFC Bank MoneyBack+ Credit Card
स्टार्टर कोण: हमारे कैटलॉग में एंट्री कैशबैक मैकैनिक्स — जब इतिहास बन जाए तो असली खर्च के मुकाबले अर्न रेट तुलना के लिए बुकमार्क करें।
छह गलतियाँ जिनसे पहला आवेदन रिजेक्ट हो जाता है
- किसी भी चुकाने के ट्रैक से पहले प्रीमियम ट्रैवल कार्ड का पीछा करना
- एक हफ्ते में पाँच आवेदन छिड़कना (हर हार्ड इन्क्वायरी निशान छोड़ती है)
- कैश-एडवांस और फॉरेक्स धाराएँ न पढ़कर स्टेटमेंट को दोष देना
- छोटी लिमिट हर महीने “पॉइंट्स के लिए” भरना — तनावपूर्ण उपयोग व्यक्तित्व नहीं है
- मान लेना कि ऐड-ऑन खर्च जादू से आपकी ब्यूरो कहानी बनाएगा — रिपोर्टिंग चेक करें
- न्यूनतम देय को लाइफस्टाइल फीचर समझना
छह महीने का सरल ग्रेजुएशन प्लान
- FD सिक्योर्ड या ऐड-ऑन चुनें; ऑटोपे उस खाते से लगाएँ जिस पर आपका नियंत्रण हो
- महीने 1–2: छोटे, बोरिंग खर्च जो आप पूरा चुका दें
- महीना 3: CIBIL खींचें और खाते अपेक्षा अनुसार रिपोर्ट हो रहे हैं या नहीं देखें
- महीने 4–5: उपयोग संतुलित रखें; घूमते बैलेंस से बचें
- महीना 6: स्टार्टर अनसिक्योर्ड विकल्प या इश्यूअर नियमों के अनुसार लिमिट बढ़ाने का रास्ता दोबारा देखें
FAQ
- क्या भारत में बिल्कुल शून्य आय के साथ क्रेडिट कार्ड मिल सकता है?
“फ्री मनी” वाले अर्थ में नहीं। FD-सिक्योर्ड या ऐड-ऑन बिना सैलरी स्लिप के भी मिल सकते हैं अगर बैंक के नियम पूरे हों। अनसिक्योर्ड में इश्यूअर को यह विश्वास चाहिए कि आप चुका सकते हैं।
- क्या सिक्योर्ड क्रेडिट कार्ड असली क्रेडिट है?
हाँ — यह असली रिवॉल्विंग लाइन है; चूक पर असली शुल्क लगते हैं। बैंक कोलैटरल रखता है इसलिए अंडरराइटिंग कभी पेस्लिप कहानी से सरल हो सकती है।
- क्या ऐड-ऑन कार्ड मेरा CIBIL बनाता है?
यह निर्भर करता है ब्यूरो रिपोर्टिंग और इश्यूअर सेटअप पर। अनुशासन के ट्रेनिंग व्हील की तरह ऐड-ऑन लें; अगर स्कोरिंग लक्ष्य है तो बैंक से रिपोर्टिंग कन्फर्म करें।
- सैलरी प्रूफ के बिना कौन से दस्तावेज़ मांगे जा सकते हैं?
आम तौर पर PAN, पता प्रमाण, बैंक स्टेटमेंट, ITR, या FD रसीदें — सटीक सूची आज के आवेदन पेज पर होती है।
- क्या CardCheck आवेदन मंजूर करता है?
नहीं। हम इश्यूअर-स्रोत प्रकटीकरण की तुलना करते हैं ताकि आप कम सरप्राइज वाला रास्ता चुन सकें।
Cards in this comparison (5)
IDFC FIRST WOW! Credit Card
FD-secured beginners — lifetime free, 0% forex, FIRST Coins (incl. up to 4X on eligible spends)
SBI Unnati Credit Card
Building credit — secured card against SBI fixed deposit, 1% cashback
OneCard Metal Credit Card
Lifetime-free metal card offering 5X rewards on top 2 categories and 0% forex markup
ICICI Bank Platinum Chip Credit Card
First Credit Card
HDFC Bank MoneyBack+ Credit Card
Online Shopping
Vineet Verma
Lead AnalystLead Financial Researcher & Credit Card Analyst at CardCheck
Vineet specializes in Indian retail banking terms, reward point economics, and MITC verification. Every insight is audited against official bank filings.