
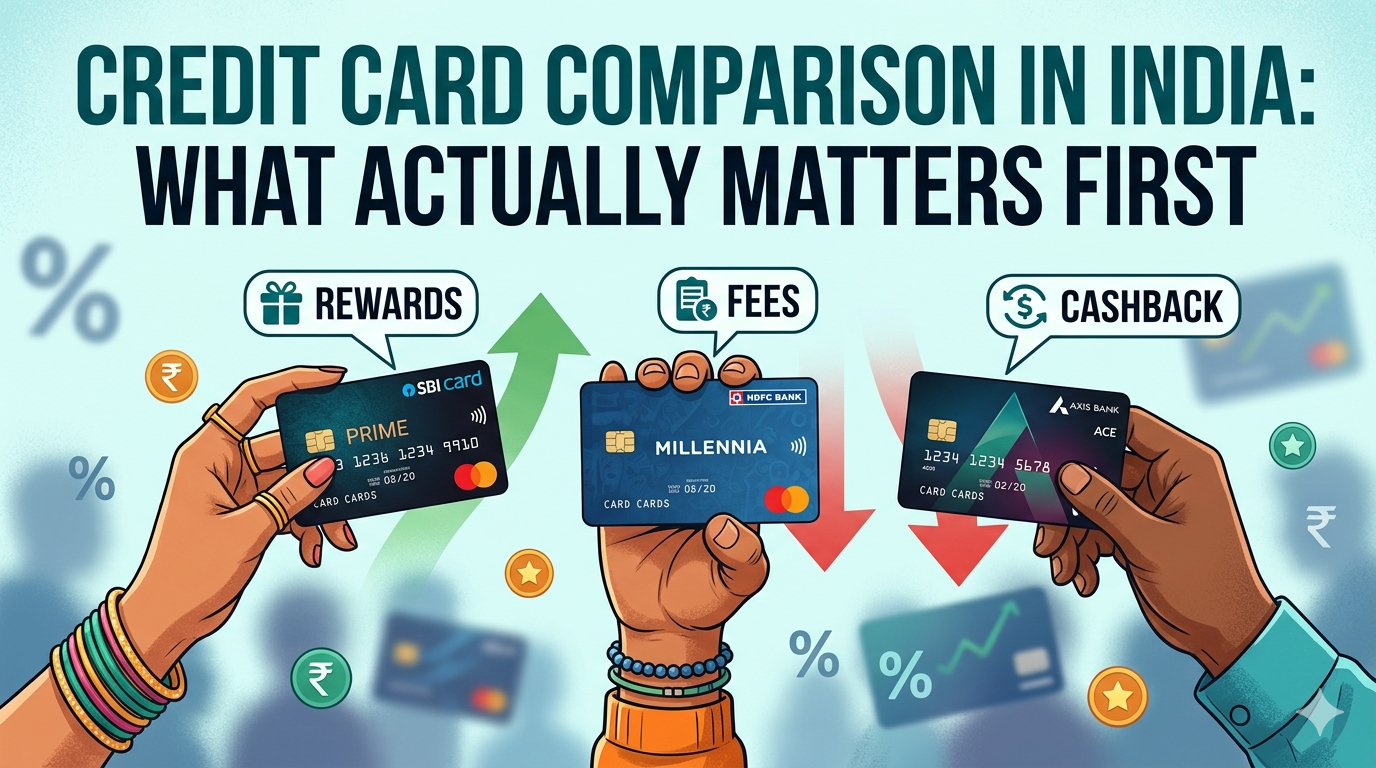
आप तीन क्रेडिट कार्ड पेज खोलते हैं। तीनों कहते हैं कि वही सबसे बेस्ट हैं। दिमाग कहता है "अच्छा है।" वॉलेट कहता है "फाइन प्रिंट पढ़ लो।"
यह गाइड सीधी बात करती है: कार्ड की तुलना अपने असली खर्च, वार्षिक शुल्क ब्रेक-ईवन, रिवॉर्ड कैप और एक्सक्लूजन से करें। विज्ञापन हेडलाइन से नहीं।
फटाफट शॉर्टलिस्ट चाहिए तो कार्ड मैच क्विज़ से शुरू करें। अपने नंबर पर सटीक तुलना चाहिए तो रिवॉर्ड्स कैलकुलेटर चलाएँ।
Cards in this comparison (4)
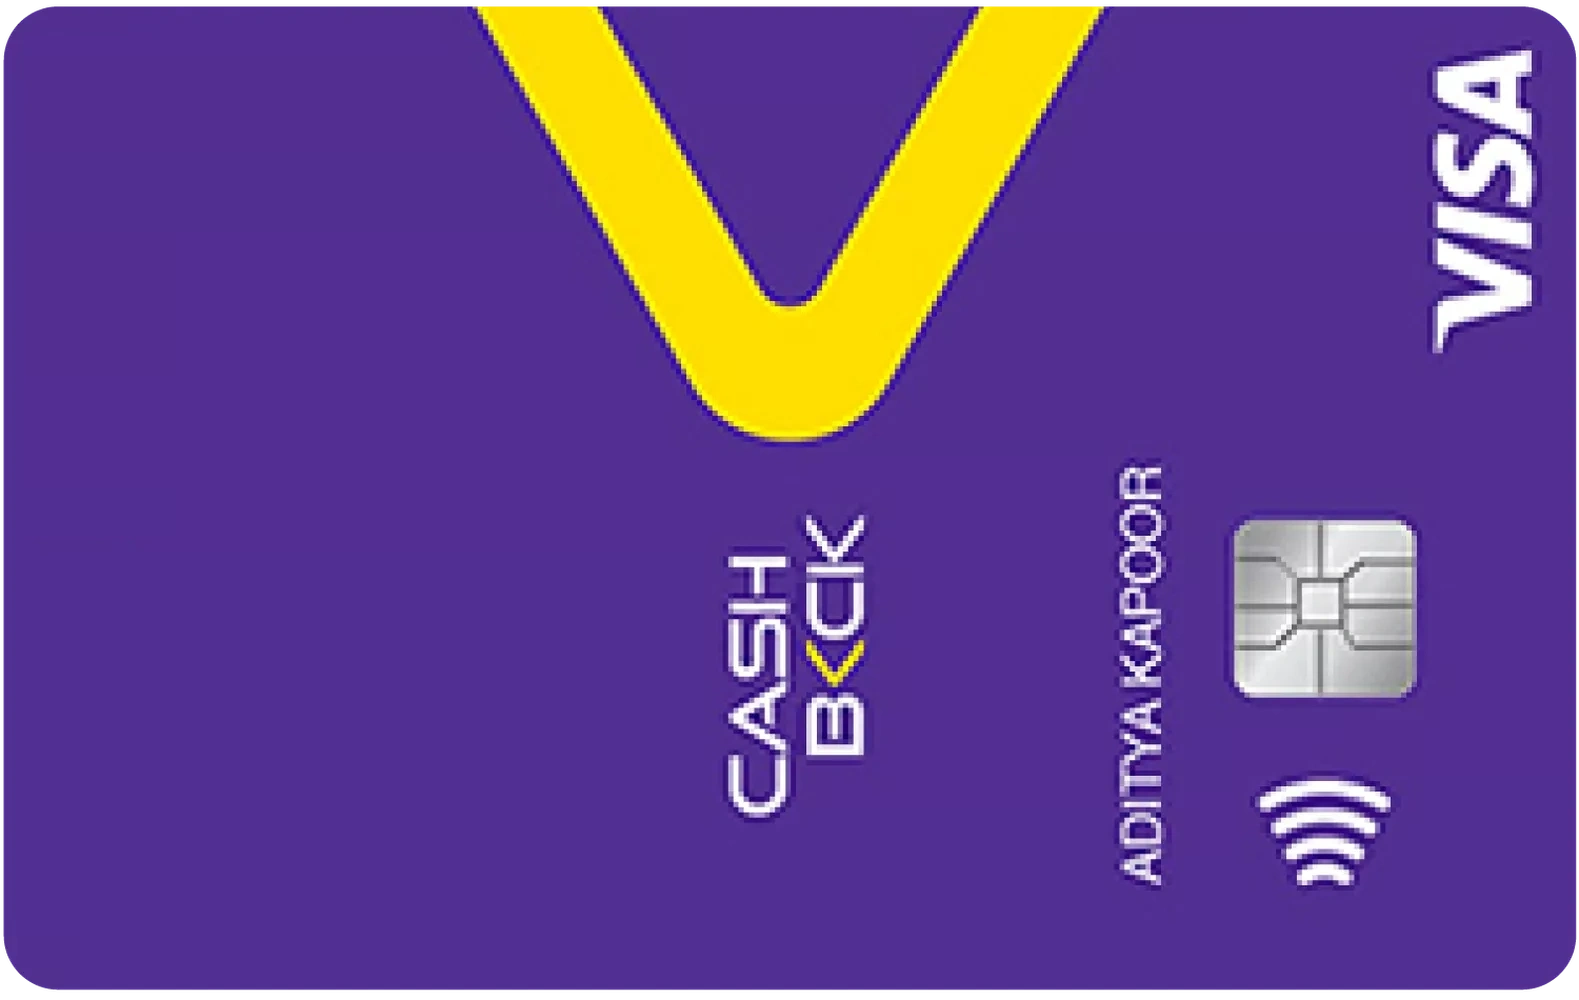

CASHBACK SBI Card
Online cashback
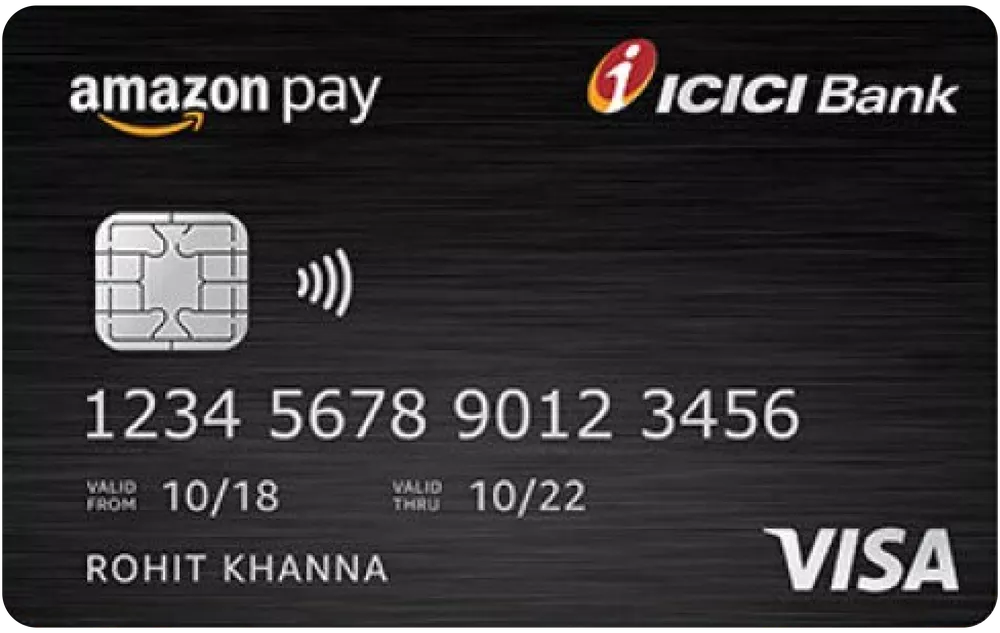
Amazon Pay ICICI Bank Credit Card
Rewards on Amazon Purchases
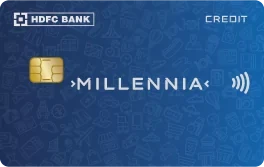

HDFC Millennia Credit Card
online shoppers
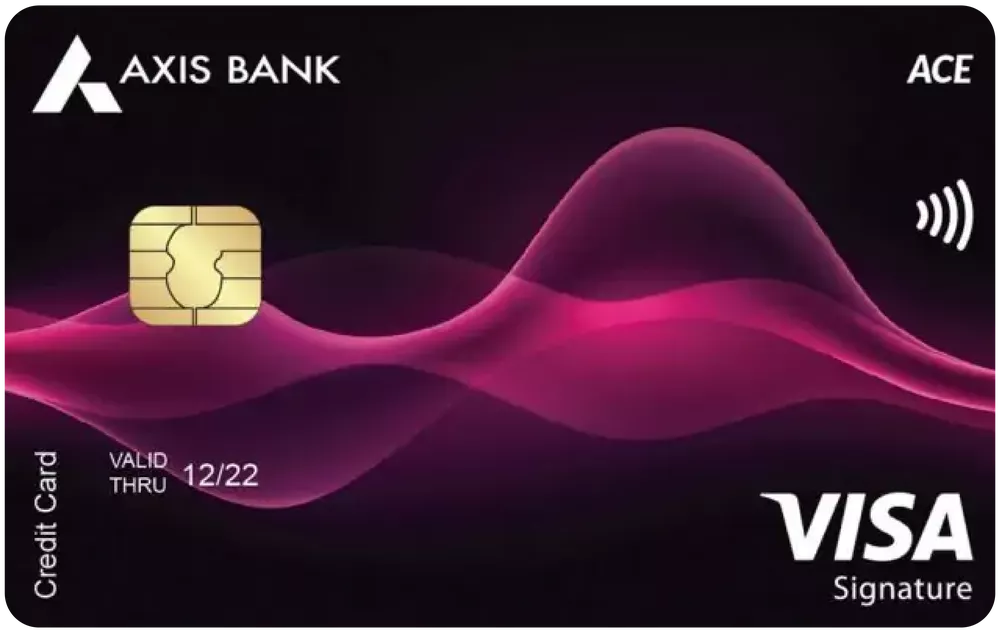
ACE Credit Card
Cashback on utility bills via Google Pay and daily spending
तुलना पहले किस चीज़ की करें
गलत कार्ड चयन अक्सर इसलिए होता है क्योंकि लोग सबसे पहले हाई रिवॉर्ड हेडलाइन देखते हैं।
बेहतर क्रम यह है:
- खर्च फिट: आपके मासिक खर्च का 50%+ किस श्रेणी में जाता है।
- फीस रियलिटी: जॉइनिंग फीस, वार्षिक फीस, और फीस-वेवर शर्तें।
- रिवॉर्ड फॉर्मेट: स्टेटमेंट कैशबैक, पॉइंट्स, माइल्स, या वॉलेट क्रेडिट।
- रिवॉर्ड कैप: मासिक/तिमाही सीमा जो असली रिटर्न घटाती है।
- एक्सक्लूजन: किराया, वॉलेट लोड, EMI, ईंधन, और कुछ सरकारी ट्रांज़ैक्शन।
5% हेडलाइन वाला कार्ड भी आपके पैटर्न में 3% कार्ड से कम दे सकता है। असली खेल कैप और एक्सक्लूजन का है।
वार्षिक फीस कार्ड के लिए 3-लाइन ब्रेक-ईवन तरीका
आपको सिर्फ यह गणना करनी है:
- अनुमानित वार्षिक रिवॉर्ड (कैप के बाद)
- माइनस वार्षिक फीस
- बराबर नेट वैल्यू
ब्रेक-ईवन खर्च का आसान सूत्र:
वार्षिक फीस / प्राथमिक श्रेणी में रिवॉर्ड दर
उदाहरण: फीस `₹999` और प्रभावी रिवॉर्ड 5% हो तो लगभग `₹19,980` पात्र वार्षिक खर्च पर फीस निकलती है।
अगर दो कार्ड की नेट वैल्यू करीब हो, तो आसान रिडेम्प्शन वाला कार्ड चुनें। कम जटिलता अक्सर ज्यादा उपयोगी होती है।
लोकप्रिय कार्ड: उपयोग के हिसाब से तुलना
SBI Cashback Card
किसके लिए: जिनका ऑनलाइन खर्च कई प्लेटफॉर्म पर फैला है।
क्यों काम करता है: पात्र ऑनलाइन खर्च पर 5% स्ट्रेटफॉरवर्ड वैल्यू देता है।
ध्यान दें: मासिक कैशबैक कैप और एक्सक्लूडेड श्रेणियाँ लागू रहती हैं।
Amazon Pay ICICI Credit Card
किसके लिए: Amazon-भारी यूज़र्स जिन्हें शून्य वार्षिक फीस चाहिए।
क्यों काम करता है: Amazon इकोसिस्टम खर्च पर बिना फीस का मजबूत मूल्य।
ध्यान दें: Amazon के बाहर रिटर्न आम तौर पर कम रहता है।
HDFC Millennia Credit Card
किसके लिए: पार्टनर प्लेटफॉर्म खर्च करने वाले यूज़र्स।
क्यों काम करता है: चयनित श्रेणियों में अच्छा अपसाइड और उपयोगी फीस-वेवर शर्तें।
ध्यान दें: रिवॉर्ड फॉर्मेट और कैप समझना जरूरी है।
Axis Bank ACE Credit Card
किसके लिए: रोज़मर्रा खर्च में प्रैक्टिकल कैशबैक चाहने वाले यूज़र्स।
क्यों काम करता है: आम खर्च पैटर्न में स्पष्ट और उपयोगी रिवॉर्ड वैल्यू।
ध्यान दें: अंतिम निर्णय से पहले लेटेस्ट टर्म्स और एक्सक्लूजन देखें।
साइड-बाय-साइड तुलना तालिका
| कार्ड | वार्षिक फीस | रिवॉर्ड स्टाइल | आम तौर पर मजबूत कहाँ | मुख्य कैच |
|---|---|---|---|---|
| SBI Cashback | ₹999 (वेवर शर्तें लागू) | कैशबैक | व्यापक ऑनलाइन खर्च | मासिक कैप + एक्सक्लूजन मायने रखते हैं |
| Amazon Pay ICICI | लाइफटाइम फ्री | Amazon Pay बैलेंस कैशबैक | Amazon इकोसिस्टम खर्च | इकोसिस्टम के बाहर वैल्यू कम हो सकती है |
| HDFC Millennia | ₹1,000 (वेवर शर्तें लागू) | कैशबैक/कैशपॉइंट स्टाइल | पार्टनर-ब्रांड ऑनलाइन खर्च | कैप + रिडेम्प्शन फ्लो से सुविधा कम हो सकती है |
| Axis ACE | फीस बैंक शर्तों के अनुसार | कैशबैक | रोज़मर्रा उपयोग श्रेणियाँ | श्रेणी शर्तें और एक्सक्लूजन लागू |
यह तालिका प्रारंभिक शॉर्टलिस्ट के लिए है। अंतिम निर्णय अपने असली मासिक कैटेगरी मिक्स पर करें।
कैप और एक्सक्लूजन चेकलिस्ट
आवेदन से पहले यह जरूर देखें:
- मासिक कैप: प्रति साइकल अधिकतम रिवॉर्ड/कैशबैक कितना है?
- श्रेणी कैप: हाई रेट सिर्फ एक पार्टनर श्रेणी तक तो सीमित नहीं?
- एक्सक्लूडेड खर्च: किराया, वॉलेट लोड, EMI कन्वर्ज़न, ईंधन, कुछ सरकारी भुगतान।
- क्रेडिट टाइमिंग: मासिक, स्टेटमेंट साइकल, या मैनुअल रिडेम्प्शन।
इन्हें नजरअंदाज करेंगे तो अनुमानित और वास्तविक रिटर्न अलग निकलेंगे। अक्सर वही अंतर जो आपने पहले से खर्च मान लिया था।
किसी भी 2 कार्ड की तुलना 2 मिनट में
- पिछले 2-3 महीनों से अपनी टॉप 3 खर्च श्रेणियाँ लिखें।
- हर कार्ड की दर सिर्फ पात्र श्रेणियों पर लगाएँ।
- मासिक/तिमाही कैप लागू करें।
- एक्सक्लूडेड ट्रांज़ैक्शन हटाएँ।
- वार्षिक फीस घटाएँ (या वेवर की संभावना जाँचें)।
- नेट वैल्यू करीब हो तो सरल रिडेम्प्शन चुनें।
एक बार यह प्रक्रिया कर ली तो तुलना की ज्यादातर गलतियाँ बच जाती हैं।
और आसान तरीका चाहिए तो रिवॉर्ड्स कैलकुलेटर + एलिजिबिलिटी चेकर का कॉम्बो चलाएँ।
FAQ
- भारत में सबके लिए एक ही बेस्ट क्रेडिट कार्ड कौन सा है?
एक कार्ड सबके लिए बेस्ट नहीं होता। सही कार्ड आपके खर्च पैटर्न, फीस सहनशीलता, और रिवॉर्ड उपयोग की व्यवहारिकता पर निर्भर करता है।
- क्या क्रेडिट कार्ड आवेदन से CIBIL स्कोर प्रभावित होता है?
आवेदन पर हार्ड इन्क्वायरी लग सकती है, जिससे स्कोर अस्थायी रूप से प्रभावित हो सकता है। पहले तुलना करें, फिर चुनकर आवेदन करें।
- क्या लाइफटाइम-फ्री कार्ड हमेशा बेहतर होते हैं?
हमेशा नहीं। अगर आपके पात्र खर्च अधिक हैं तो पेड कार्ड फीस निकालकर ज्यादा नेट वैल्यू दे सकता है।
- कैशबैक अपेक्षा से कम क्यों दिखता है?
आमतौर पर वजह मासिक कैप, एक्सक्लूडेड लेनदेन, या बोनस श्रेणी से बाहर कम दर होती है। हमेशा कैप-एडजस्टेड अनुमान करें।
- कैशबैक चुनें या पॉइंट्स?
सरलता चाहिए तो कैशबैक चुनें। पॉइंट्स/माइल्स तभी लें जब आप नियमित रिडेम्प्शन और कन्वर्ज़न वैल्यू समझते हों।
Cards in this comparison (4)
CASHBACK SBI Card
Online cashback
Amazon Pay ICICI Bank Credit Card
Rewards on Amazon Purchases
HDFC Millennia Credit Card
online shoppers
ACE Credit Card
Cashback on utility bills via Google Pay and daily spending
Vineet Verma
Lead AnalystLead Financial Researcher & Credit Card Analyst at CardCheck
Vineet specializes in Indian retail banking terms, reward point economics, and MITC verification. Every insight is audited against official bank filings.