
भारतीय व्यक्तिगत वित्त में एक चुपचाप ख्वाहिश है: एक धातु का आयत जो आत्मा समझे, गलतियों का पैसा चुका दे, और एयरपोर्ट सुरक्षा से भी आपसे तेज निकल जाए।
हकीकत ज्यादा गंदी है — और अगर खर्च रास्ता तय करके करें तो ज्यादा मुनाफ़ेदार। सही दो-कार्ड कॉम्बो "सब कुछ वाले" एकल कार्ड को हरा देता है क्योंकि जारीकर्ता अभी भी फायदे को सूचियों, छतों और श्रेणियों में बांटते हैं जो साफ संलग्न नहीं होतीं।
नीचे: घर के नियम, तस्वीर → स्टैक नक्शा, फिर छह कार्ड जो लैगो ईंट जैसे हैं — दो मिलाएँ जो आपके असली महीने से मेल खाएँ, Instagram बायो से नहीं। तीसरे प्लास्टिक साथी पर रोमांस से पहले इनाम कैलकुलेटर में ईमानदारी से रुपया मॉडल करें।
Cards in this comparison (6)
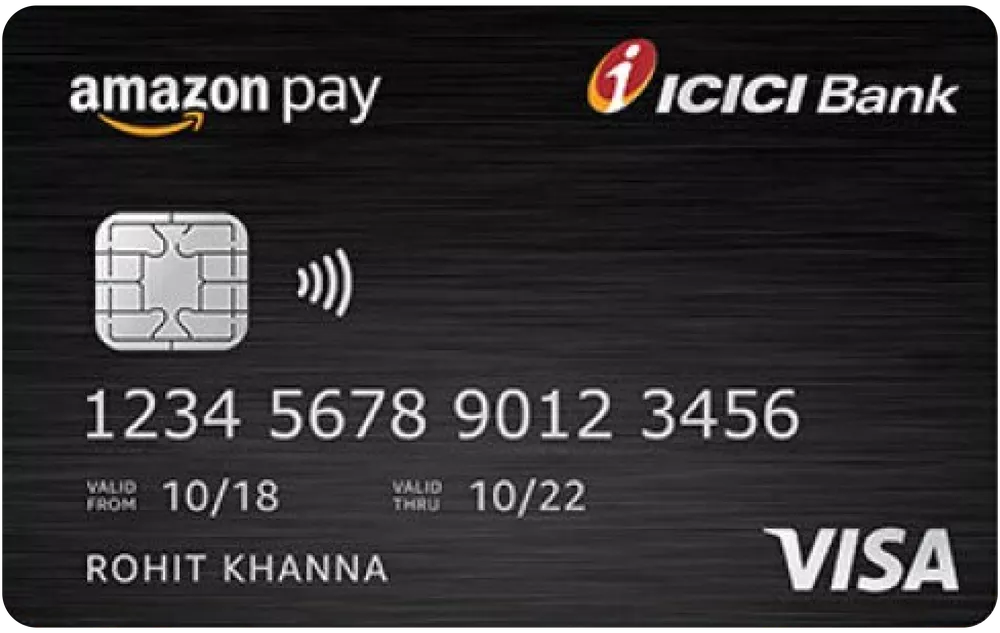
Amazon Pay ICICI Bank Credit Card
Rewards on Amazon Purchases
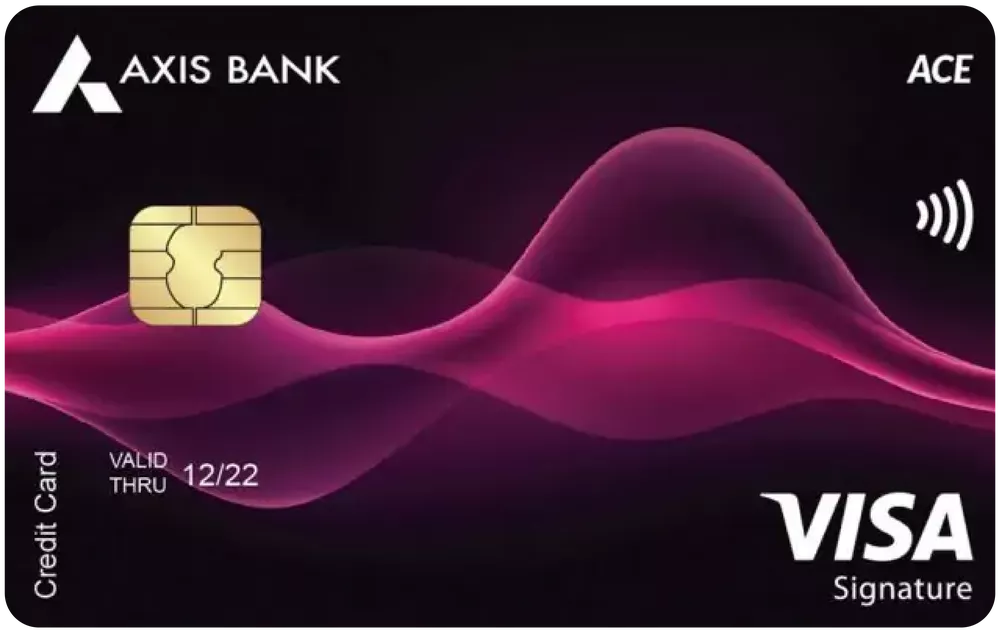
ACE Credit Card
Cashback on utility bills via Google Pay and daily spending

CASHBACK SBI Card
Online cashback
HDFC Millennia Credit Card
online shoppers
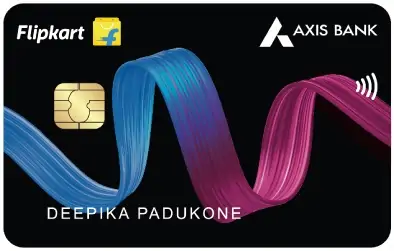
Flipkart Axis Bank Credit Card
Flipkart and online shopping
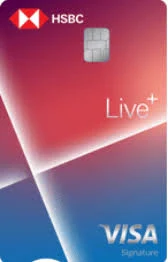
HSBC Live+ Credit Card
Food delivery & dining — 10% cashback on Swiggy, Zomato & restaurants
क्यों "एक कार्ड जो सब पर राज करे" अक्सर इनाम नहीं चरता
एक कार्ड उत्कृष्ट हो सकता है। फिर भी वह एक ही नियम पुस्तिका है।
- सूची भावनाओं पर हराती है। शीर्ष पाँच फीसद अक्सर प्रकाशित साझेदार सूची पर लागू। सूची के बाहर खर्च — और आप विनम्र बेस दर पर वापस।
- छत असभव नहीं — गणित है। "मज़ा + खाना + किराना" पर ₹1,000/माह की छत फिर भी हर जगह एक फीसद से बेहतर है — जब तक रेखा पार न करें — फिर कार्ड चुपचाप कंधा उचकाता है।
- सह-ब्रांड अपने घर के मॉल के वफादार होते हैं। पसंद करें या न करें, प्रोग्राम ऐसे ही खर्च उठाता है।
अनुवाद: कार्ड जोड़ना जमा करना नहीं। रूटिंग है — वही सैलरी, कम रिसाव।
वे स्टैक नियम जिन्हें नीरस लोग चाहते हैं — क्योंकि चलते हैं
- समय पर पूरा बिल भरें। इनाम उस खर्च पर छूट है जो आप पहले से करने वाले थे — ब्याज पर सब्सिडी नहीं अगर बैलेंस घुमाते रहें।
- शुल्क सिर्फ एक बार खरीदें। दो कार्ड मतलब दो माफ लक्ष्य। रिन्यू तारीख कैलेंडर में स्ट्रीमिंग रिन्यू के बगल में रखें ताकि दोनों समय पर दुख दें।
- प्लास्टिक से पहले नौकरी का नाम। कार्ड A के पास बिल। कार्ड B के पास वह ऐप जो आप दिन में छः बार खोलते हैं। बाकी जानबूझकर डिफ़ॉल्ट, इत्तफ़ाक से नहीं।
- नए मर्चेंट पर ऑटोपे लगाते समय फाइन-प्रिंट PDF एक बार पढ़ लें — इससे पहले कि पहला स्टेटमेंट बताए "मनोरंजन" का मतलब अजीब तय था।
अगर सूची माता-पिता जैसी लगी: अच्छा। कार्ड दोस्त नहीं। कैशबैक छिड़काव वाला अनुबंध है।
कौन किसे जोड़ता है: चार ईमानदार स्टैक (2026 स्नैपशॉट)
| आप, सच में | मुख्य सीट | सहयोगी | क्या खरीदते हैं |
|---|---|---|---|
| Amazon + Prime + Alexa खरीदी थकान | अमेज़न पे आईसीआईसीआई | ऐक्सिस ऐस | मॉल पर प्राइम लेन + Google Pay बिल पर पाँच फीसद (ऐक्सिस की प्रकाशित नियमों में अलग बकेट) |
| "जो ऐप सबसे तेज खुले उससे ले लेता हूँ" | SBI कैशबैक | ऐक्सिस ऐस | चौड़ा ऑनलाइन पाँच फीसद + बिल भुगतान विशेषज्ञ ताकि बिजली बेस दर पर न रिसे |
| Flipkart/Myntra घर | फ़्लिपकार्ट ऐक्सिस | अमेज़न पे आईसीआईसीआई या SBI कैशबैक | Flipkart ब्रह्मांड पर पाँच फीसद + बाकी सबके लिए दूसरा तटस्थ |
| सूचीबद्ध ऐप पावर यूज़र | HDFC मिलेनिअ | अमेज़न पे आईसीआईसीआई | मिलेनिअ की प्रकाशित साझेदार सूची पर पाँच फीसद + कार्ट वहाँ खुले तो अमेज़न सह-ब्रांड |
| साप्ताहिक "बस एक बिरयानी" Swiggy वाला | HSBC लाइव+ | अमेज़न पे आईसीआईसीआई | खाना/किराना/मनोरंजन पर दस फीसद ₹1,000/माह कैप तक + खुदरा के लिए सीधा अमेज़न हिसाब |
ये नमूने हैं, ज्योतिष नहीं। किसी भी बहस में आपकी स्टेटमेंट पंक्ति जीतती है।
छह ईंटें — कॉम्बो में हर कार्ड *किसलिए*
अमेज़न पे आईसीआईसीआई बैंक क्रेडिट कार्ड
भूमिका: Amazon.in + प्राइम की रीढ़। प्रकाशित संरचना: मॉल पर प्राइम के लिए पाँच फीसद, बिना प्राइम तीन फीसद, चुनिंदा Amazon Pay पार्टनर पर दो फीसद, बाकी एक फीसद — हमारे डेटा में मुख्य Amazon लेन पर कोई मासिक कैप नहीं।
सबसे अच्छा साथ: जिसका दूसरा कार्ड गैर-अमेज़न लेन (बिल, चौड़ा ऑनलाइन, या खाना/किराना छत) संभाले।
ऐक्सिस बैंक ऐस क्रेडिट कार्ड
भूमिका: Google Pay यूटिलिटी बिल हाइवे पाँच फीसद (प्रकाशित), सूचीबद्ध फूड/OTT/कैब ऐप पर चार फीसद — शुल्क ₹499, ₹2 लाख माफ कहानी अपने खर्च से जाँचें।
सबसे अच्छा साथ: सह-ब्रांड या चौड़ा ऑनलाइन साथी ताकि बिल भुगतान बिना वजह अमेज़न लेन न खा जाए।
SBI कैशबैक क्रेडिट कार्ड
भूमिका: "लोगो याद नहीं रखना।" प्रकाशित ढांचे में ऑनलाइन खर्च पर पाँच फीसद — फिर भी प्रोग्राम की हमारे डेटासेट में ₹5,000/माह कैशबैक छत।
सबसे अच्छा साथ: बिल-भुगतान कार्ड ताकि बिजली सिर्फ स्प्रेडशीट में पिज्जा से टकराए — सिर्फ सिर में नहीं।
HDFC बैंक मिलेनिअ क्रेडिट कार्ड
भूमिका: सूची स्नाइपर — HDFC की प्रकाशित सूची पर Amazon, Flipkart, Swiggy, Zomato, Sony LIV आदि पर पाँच फीसद CashBack; बाकी एक फीसद। शुल्क ₹1,000, माफ थ्रेशोल्ड ₹1 लाख; इनाम तिमाही CashPoints।
सबसे अच्छा साथ: सरल सह-ब्रांड अगर अमेज़न पहले से आधी पहचान है पर मिलेनिअ अभी भी "बाकी ऐप बंडल" संभाले।
फ़्लिपकार्ट ऐक्सिस बैंक क्रेडिट कार्ड
भूमिका: Flipkart + Myntra पर पाँच फीसद (प्रकाशित सह-ब्रांड लेन)। उस लेन के बाहर दूसरे कार्ड कमर कसें — ब्रह्मांड एक मार्केटप्लेस पर स्टैंडर्ड होने से इनकार करता है।
सबसे अच्छा साथ: चौड़ा ऑनलाइन (SBI कैशबैक) या अमेज़न-पहला (अमेज़न पे आईसीआईसीआई), जिस ऐप पर आप doom-scrolling करते हैं उसके हिसाब से।
HSBC लाइव+ क्रेडिट कार्ड
भूमिका: शहरी दस फीसद डाइनिंग, Swiggy, Zomato, किराना और मनोरंजन पर — तेज लेनों पर मिलाकर ₹1,000 कैशबैक/माह की छत, फिर प्रकाशित सार में अन्य खुदरा पर एक दशमलव पाँच फीसद।
सबसे अच्छा साथ: खुदरा सह-ब्रांड ताकि BigBasket चिंता और अमेज़न चेकआउट एक ही कैप्ड बकेट में ज़्यादा न घुसे।
कब दूसरा कार्ड *न* जोड़ें
- पहले कार्ड की ड्यू तारीख अभी भी भूल जाते हैं। ऑटोपे और दिमाग ठीक करें, इन्फ्रा गुणा करने से पहले।
- दूसरा शुल्क सिर्फ तब माफ हो जब खर्च गढ़ें — यह शौक है, हैक नहीं।
- मुख्य जरूरत फॉरेक्स + लाउंज है — यह लेख घरेलू अर्न रूटिंग के लिए; यात्रा उत्पद अलग तुलना।
गोल्डीलॉक्स ज़ोन: दो कार्ड जिन्हें दोस्त को दो वाक्यों में बिना स्प्रेडशीट खोले समझा सकें।
कॉम्बो चिपके रहने दें
जरूर हो तो UPI ऐप में कार्ड नाम बदलें। रंग स्टिकर चलते हैं। मज़ाक तब खतм जब ₹12,000 का बिजली बिल एक फीसद लेन पर गिरे क्योंकि मांसपेशी याद गुलाबी चुनी नीले की बजाय।
फिर नंबर चलाएँ: खर्च की सच्चाई के लिए CardCheck इनाम कैलकुलेटर, और साल भर स्टैक लॉक करने से पहले लगभग एक मिनट — कार्ड मैच क्विज़ — "मैं असल में कौन सा आर्कटाइप हूँ?"
Compare these cards side by side
FAQ
- क्या दो क्रेडिट कार्ड से CIBIL स्कोर बिगड़ेगा?
अपने आप नहीं। आवेदन पर हार्ड इन्क्वायरी अल्पावधि में सुई हिला सकती है; समय पर पूरा भुगतान और संतुलित उपयोग समय के साथ ज्यादा मायने रखते हैं। जोखिम व्यवहारिक है — भूले बिल — दराज में कार्ड की गिनती नहीं।
- क्या दोनों कार्ड एक ही बैंक से होने चाहिए?
सुविधा बनाम ओवरलैप। एक जारीकर्ता का मतलब एक ऐप — अच्छा। पर दोनों कार्ड अगर वही मर्चेंट सूची पीछा करें तो अनुष्ठान दोहराए बिना कवरेज नहीं मिलता। कॉम्बो का मतलब अलग नियम पुस्तिकाएँ।
- क्या अमेज़न पे आईसीआईसीआई + ऐक्सिस ऐस डिफ़ॉल्ट भारतीय स्टैक है?
लोकप्रिय जवाब है — मॉल के लिए सह-ब्रांड, सादे रुपयों के लिए जीपे बिल — ब्रॉशर में लेन साफ अलग दिखती हैं। फिर भी अपना बिल भुगतान रास्ता और अपने माफ खर्च जाँचें; लोकप्रियता व्यक्तिगत योजना नहीं।
- अगर दोनों कार्ड पर मासिक छत लग जाए तो?
विनम्रता से जश्न — आपने छत ऑप्टिमाइज़ की। फिर तय करें तीसरा कार्ड शुल्क कमाए या खर्च समय बदलें (बिल सालाना प्रीपे, बड़ी खरीद फैलाएं) जटिलता से पहले।
- क्या EMI खरीद पर इनाम वैसे ही मिलते हैं?
अक्सर नहीं — कई प्रोग्राम ईएमआई रूपांतरण या चुनिंदा ट्रैक्ड ऑफर पर इनाम कम या शून्य कर देते हैं। टीवी जैसी खरीद ईएमआई पर करने से पहले जारीकर्ता की शर्तें देखें — पूरा कैशबैक हमेशा नहीं मिलता।
Cards in this comparison (6)
Amazon Pay ICICI Bank Credit Card
Rewards on Amazon Purchases
ACE Credit Card
Cashback on utility bills via Google Pay and daily spending
CASHBACK SBI Card
Online cashback
HDFC Millennia Credit Card
online shoppers
Flipkart Axis Bank Credit Card
Flipkart and online shopping
HSBC Live+ Credit Card
Food delivery & dining — 10% cashback on Swiggy, Zomato & restaurants
Vineet Verma
Lead AnalystLead Financial Researcher & Credit Card Analyst at CardCheck
Vineet specializes in Indian retail banking terms, reward point economics, and MITC verification. Every insight is audited against official bank filings.